
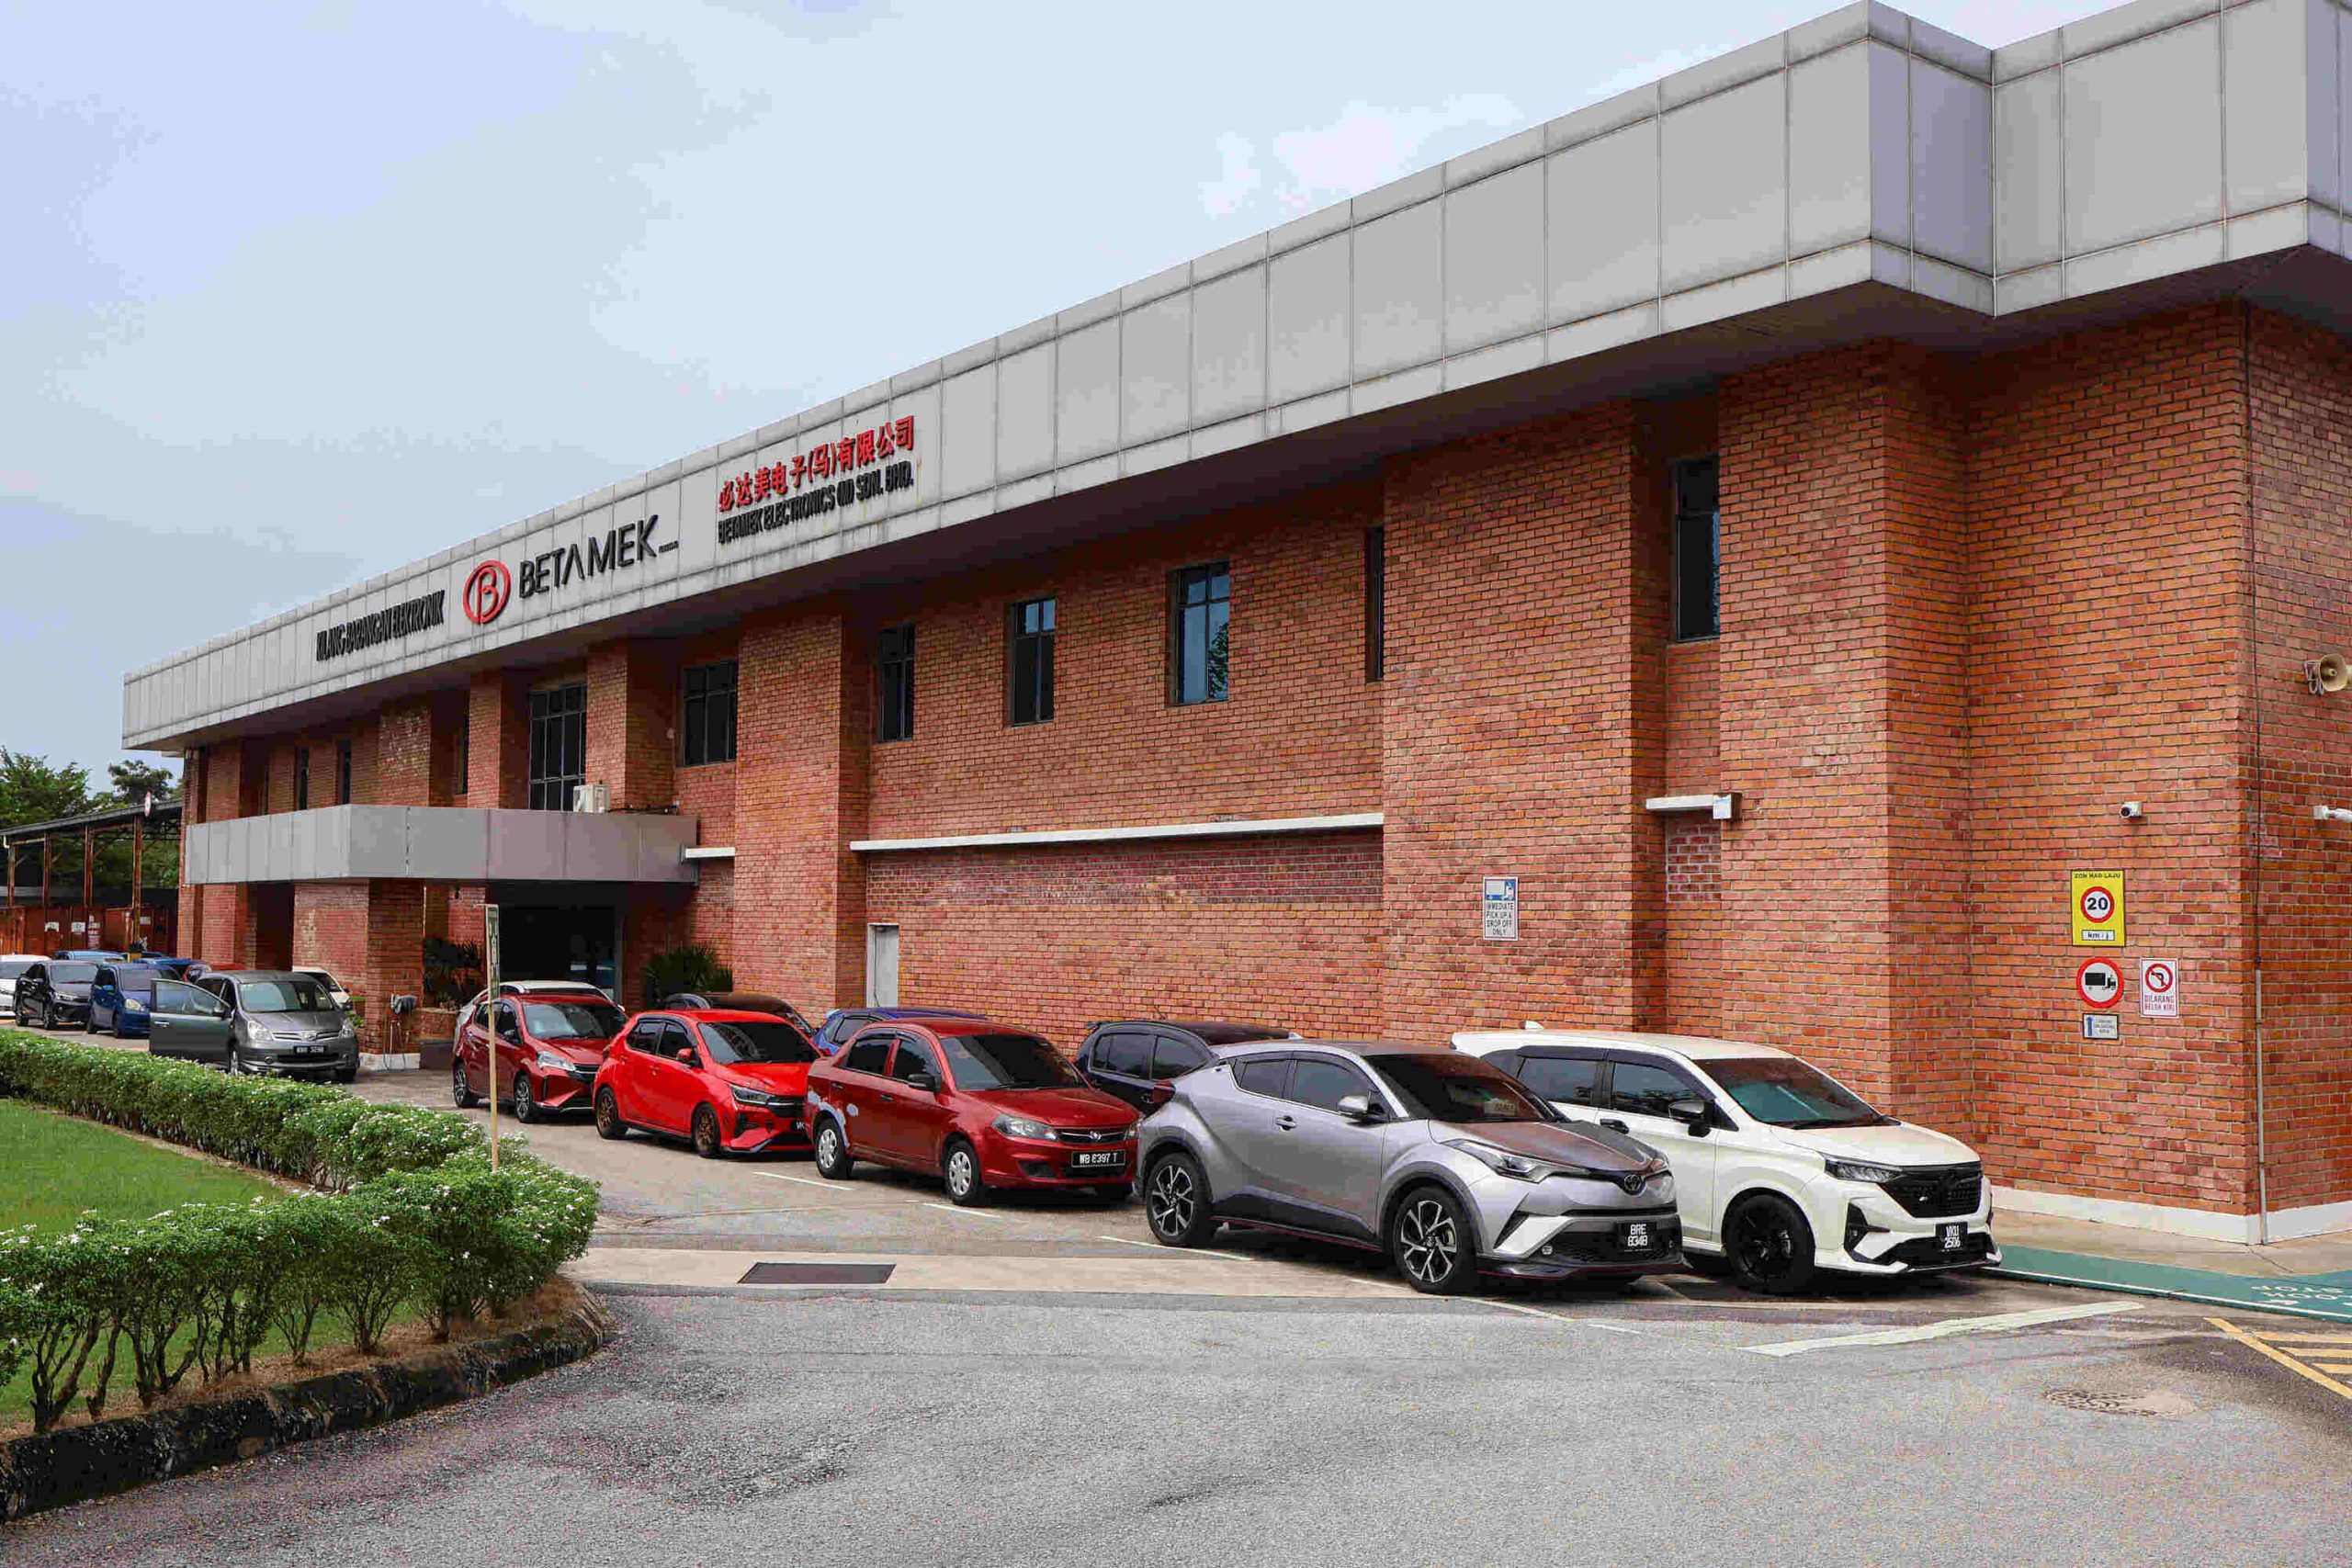
Betamek Berhad (Betamek) mencatatkan prestasi hasil yang kukuh apabila pendapatan bagi separuh pertama tahun kewangan berakhir 30 September 2026 (1H TK2027) meningkat 24.7% kepada RM161.31 juta, berbanding RM129.35 juta dalam tempoh yang sama tahun sebelumnya.
Pertumbuhan tersebut dipacu oleh peningkatan jualan eksport dan tempatan yang masing-masing naik sebanyak RM22.46 juta dan RM9.49 juta. Bagi tempoh enam bulan berkenaan, keuntungan sebelum cukai (PBT) Betamek tumbuh 4.3% kepada RM20.50 juta berbanding RM19.66 juta sebelum ini, manakala keuntungan kasar naik 11.1% kepada RM29.93 juta daripada RM26.94 juta. Keuntungan selepas cukai pula berada pada RM15.30 juta berbanding RM15.78 juta setahun lalu.
Dari segi segmen produk, produk audio dan video kenderaan kekal sebagai penyumbang utama dengan RM94.94 juta, diikuti aksesori kenderaan (RM51.37 juta), produk bukan automotif (RM7.88 juta) dan modul sambungan (RM7.12 juta).
Sementara itu, bagi suku kedua berakhir 30 September 2026 (S2 TK2027), hasil Kumpulan meningkat 12.4% tahun ke tahun kepada RM81.49 juta daripada RM72.48 juta. Berbanding suku sebelumnya, pendapatan naik 2.1% daripada RM79.82 juta. Namun, margin keuntungan kasar menyusut kepada 16.70% berbanding 20.44%, dipengaruhi oleh perubahan campuran produk serta kos bahan mentah yang lebih tinggi akibat pengukuhan Dolar AS dan Renminbi China berbanding Ringgit, selain kerugian pertukaran asing bersih.
Pasaran eksport kini menyumbang kira-kira 19.3% kepada jumlah hasil 1H TK2027, dengan pendapatan dari Hong Kong melonjak kepada RM29.03 juta daripada RM6.55 juta, manakala hasil dari Malaysia meningkat kepada RM130.12 juta daripada RM120.62 juta.
Selaras dengan komitmen pulangan kepada pemegang saham, Betamek mengisytiharkan dividen interim satu peringkat kedua sebanyak 1.25 sen sesaham biasa bagi TK2027, yang akan dibayar pada 7 Disember 2026 kepada penama Rekod Pendeposit pada 26 November 2026. Ini menjadikan jumlah dividen kumulatif setakat ini sebanyak 2.50 sen sesaham.
Pengarah Eksekutif Betamek, Muhammad Fauzi bin Abd Ghani berkata, prestasi tersebut mencerminkan kekuatan asas perniagaan dan keupayaan Kumpulan dalam landskap automotif yang berkembang. Pembaharuan pensijilan Tahap Daya Saing Pembekal (SCL) Tahap 5 oleh MARii sehingga 2029 turut mengukuhkan lagi keyakinan terhadap disiplin kos, kepelbagaian dan prospek jangka panjang Kumpulan.



Leave a Reply